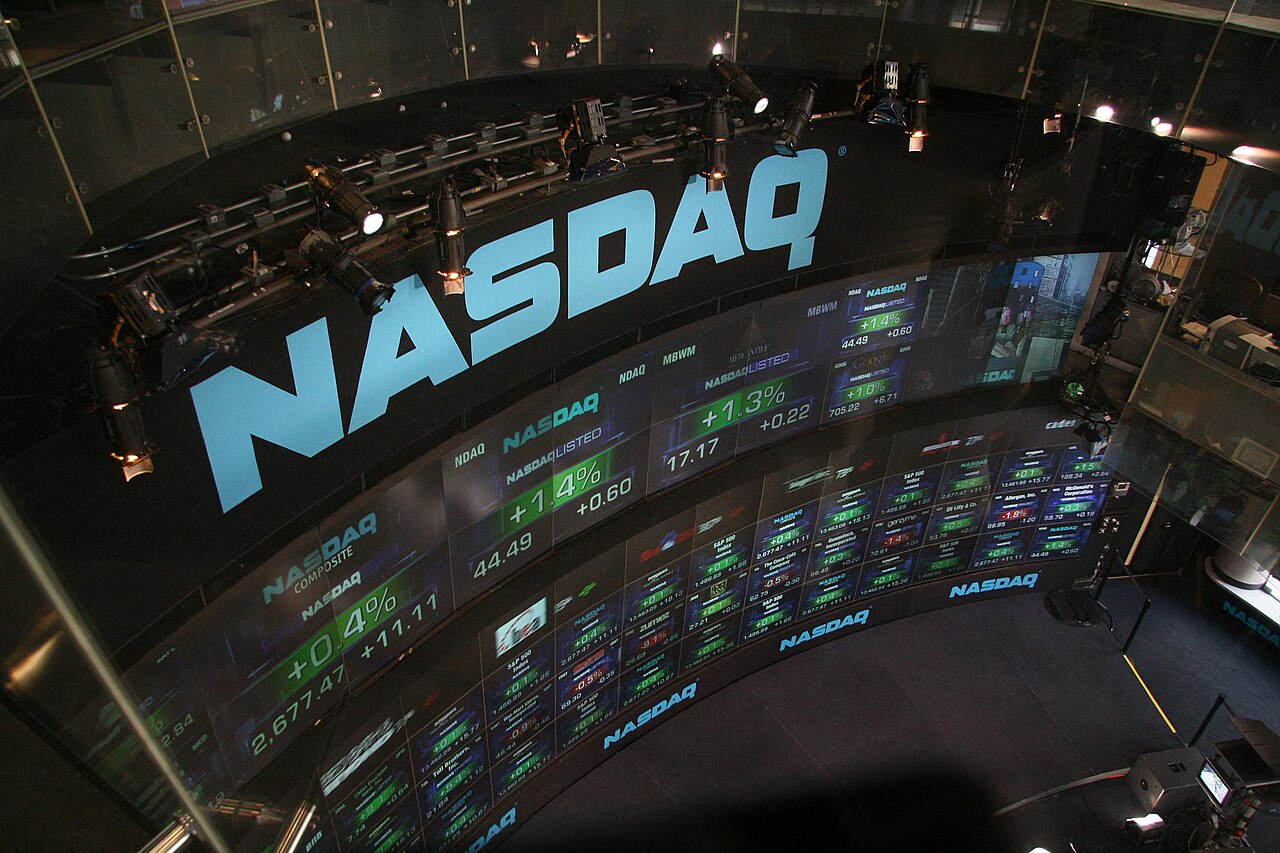
Финансијски потреси из прошлости показали су колико брзо оптимизам на тржиштима може да се претвори у панику. Данас се свјетска економија суочава са високим дуговима, геополитичким тензијама, енергетском неизвјесношћу и ризицима на финансијским тржиштима. Међународни монетарни фонд упозорава на све веће слабости, али не прогнозира неизбјежан глобални слом. Да ли је свијет само у периоду појачане неизвјесности или се приближава новом великом економском потресу?
Поуке из дана када је Волстрит стао
Филм „Црни понедјељак“ подсјећа на један од најпознатијих датума у историји свјетских финансија – 19. октобар 1987. године. Тог дана, који је остао упамћен као „Црни понедјељак“, индекс Дау Џонс на Волстриту пао је за 22,6 одсто. Био је то највећи једнодневни процентуални пад у његовој историји.
Потрес није остао ограничен на Сједињене Америчке Државе. Падови су се брзо проширили на берзе широм свијета, показујући колико су финансијска тржишта већ тада била међусобно повезана. Реакција америчких Федералних резерви, које су најавиле подршку ликвидности финансијском систему, помогла је да се очува функционисање тржишта.
Ипак, 1987. година није довела до дуготрајне економске депресије каква је услиједила након краха берзе 1929. године. Та разлика је важна: велики пад на берзи не значи аутоматски и слом читаве економије. Али може да открије слабости које су до тада биле скривене иза оптимизма инвеститора.
Криза из 2008. године показала је и другу страну проблема. Овог пута није био ријеч само о наглом паду цијена акција, већ о дубоким проблемима на тржишту некретнина, ризичним кредитима и финансијским институцијама. Када је повјерење нестало, проблеми су се проширили на банке, привреду, запосленост и свакодневни живот милиона људи.
Данашњи свијет: економија расте, али ризици се гомилају
На први поглед, данашња ситуација не изгледа као предвечерје глобалне депресије. Према октобарској прогнози Међународног монетарног фонда, свјетска економија требало би да порасте за 3,1 одсто у 2026. години, док се за 2027. предвиђа раст од 3,4 одсто. Истовремено, глобална инфлација пројектована је на 4,7 одсто у овој години.
Међутим, иза просјечних показатеља крију се велике разлике. Земље које имају користи од инвестиционог таласа у области вјештачке интелигенције и повољних трговинских услова налазе се у другачијем положају од држава које зависе од увоза енергената и хране.
ММФ посебно упозорава да су ризици за свјетску економију усмјерени ка неповољнијим сценаријима. Међу њима су ескалација међународних сукоба, нове трговинске тензије, високи јавни дугови и могуће разочарање инвеститора у очекивања од вјештачке интелигенције.
То не значи да ће се сви ти ризици остварити. Значи да би њихово истовремено појављивање могло да створи много озбиљнији проблем него сваки од њих посматран појединачно.
Вјештачка интелигенција – нови мотор раста или финансијски балон?
Једна од најзанимљивијих тема у актуелним економским анализама јесте огроман прилив капитала у компаније које развијају вјештачку интелигенцију, производњу чипова и инфраструктуру за обраду података.
Инвестиције у ову област подстичу привредни раст, повећавају вриједност појединих компанија и стварају очекивања о великим будућим зарадама. Али шта ако се та очекивања не испуне?
ММФ упозорава да би слабији резултати или спорија комерцијална примјена нових технологија могли да изазову корекцију цијена имовине повезане са вјештачком интелигенцијом. Посебан проблем представља могућност да се пад вриједности појединих компанија пренесе на инвеститоре и финансијске институције које су изложене том сектору.
Ово подсјећа на раније периоде претјераног оптимизма на тржиштима, када су очекивања о будућој заради била већа од стварних могућности пословања. Ипак, није оправдано унапријед изједначавати данашњи технолошки сектор са неким од ранијих финансијских балона. Ризик постоји, али његов исход није унапријед одређен.
Дуг, камате и повјерење у финансијски систем
Други важан ризик налази се у високом задуживању држава и расту трошкова финансирања. Када инвеститори траже већи принос за позајмљени новац, државама постаје скупље да се задужују и рефинансирају постојеће обавезе.
То може да ограничи простор за јавна улагања, социјалну подршку и реакцију влада у случају нове кризе. Истовремено, више каматне стопе могу да поскупе кредите за предузећа и становништво, успоре инвестиције и смање потрошњу.
ММФ у свом извјештају о финансијској стабилности из октобра 2026. године издваја и растуће сајбер-пријетње. Савремени финансијски систем зависи од дигиталних платформи, платних мрежа, банака и великих технолошких провајдера. Озбиљан поремећај једног важног дијела те инфраструктуре могао би да се прошири и на друге учеснике система.
Појединачни проблем не мора да изазове глобалну кризу. Опасност настаје када се више слабости повеже и када финансијски систем нема довољно простора да апсорбује нови шок.
Геополитика поново диктира економске токове
Ратови и међународне тензије одавно нису само политичко и безбједносно питање. Они утичу на цијене нафте, гаса, хране, транспорт, трговину и инвестиције.
Поремећаји у снабдијевању енергентима могу да повећају трошкове производње и превоза, а затим и цијене робе и услуга. Ако инфлација поново ојача, централне банке могу бити приморане да дуже задрже рестриктивну монетарну политику или да додатно пооштре услове кредитирања.
Тако се ствара ланац утицаја: геополитички проблем подиже цијене енергената, скупља енергија повећава трошкове привреде, виша инфлација умањује куповну моћ, а слабија потрошња успорава економски раст.
Управо је могућност таквог међусобног појачавања проблема један од разлога због којих међународне финансијске институције позивају на опрез.
Шта би нова криза значила за Србију и Републику Српску?
Балкан не би био изолован од евентуалног глобалног потреса. Напротив, економије Србије и Босне и Херцеговине снажно су повезане са европским тржиштем, а кретања у земљама главним трговинским партнерима директно утичу на домаћу привреду.
Свјетска банка је у извјештају објављеном 27. октобра процијенила да би привредни раст Западног Балкана у 2026. години могао износити 3,1 одсто. За Србију је предвиђен раст од 3,1 одсто, а за Босну и Херцеговину 2,4 одсто.
То су пројекције, а не гаранција резултата. Оне показују да регион и даље има простор за раст, али и да је изложен промјенама у међународном окружењу.
У случају озбиљније свјетске кризе, посљедице би се могле осјетити кроз неколико канала:
- Гориво и енергија: нови поремећаји у снабдијевању могли би да повећају трошкове транспорта, производње и гријања.
- Храна и основне намирнице: раст цијена енергената, ђубрива и превоза могао би да се прелије на цијене хране.
- Извоз и запосленост: успоравање привреде у Европској унији могло би да смањи потражњу за производима из региона.
- Кредити и инвестиције: скупље финансирање могло би да отежа задуживање предузећа и домаћинстава, као и реализацију нових инвестиција.
- Јавне финансије: слабији привредни раст могао би да утиче на пореске приходе и простор за финансирање јавних потреба.
За Републику Српску и БиХ посебно је важна чињеница да се значајан дио економских кретања ослања на спољну потражњу, увоз енергената и робну размјену са иностранством. Зато би посљедице велике кризе могле бити видљиве и без непосредног финансијског слома домаћих банака.
Да ли је нови „Црни понедјељак“ близу?
На основу доступних показатеља није могуће тврдити да је свијет пред неизбјежним новим финансијским сломом. Али није могуће ни занемарити упозорења која долазе из међународних финансијских институција.
Историја показује да велике кризе ријетко настају само због једног узрока. Често им претходе периоди претјераног оптимизма, нагомилавања дугова, потцјењивања ризика и увјерења да ће систем увијек моћи да издржи нови удар.
Разлика између 1929, 1987. и 2008. године показује да се финансијски потреси могу појавити у различитим облицима. Зато није довољно пратити само берзанске индексе. Важно је посматрати и дуг, каматне стопе, цијене енергената, стабилност банака, трговину и политичке односе.
Можда је најважније питање да ли су државе, банке и привреда данас спремније да одговоре на нови шок него што су биле у претходним кризама. Јер свијет не мора да понови исти сценарио да би се суочио са посљедицама сличне тежине.
„Црни понедјељак“ из 1987. године остао је упозорење да се повјерење на финансијским тржиштима може промијенити за само један дан. Данашњи свијет је технолошки напреднији, финансијски повезанији и економски сложенији. Управо зато нови потрес не би морао да личи на онај из прошлости да би имао глобалне посљедице.
Нова криза није извјесна, али припрема за њу више није питање избора, већ одговорности.
Коментари
Хвала! Ваш коментар је послат и биће објављен након прегледа.